Anrufen Exposé anfordern
Ratgeber · Kaufen im Neubau

Eigentumswohnung im Neubau: KfW-Förderung und Sonder-AfA verständlich erklärt

Wer eine Neubauwohnung kauft, kann den Staat mitfinanzieren lassen — über zinsgünstige KfW-Kredite oder über höhere Abschreibungen. Welcher Weg für Sie gilt, entscheidet vor allem eine Frage: Ziehen Sie selbst ein, oder vermieten Sie?

Stand: Oktober 2026Lesezeit ca. 8 MinutenKfW 300 · 297 · 298 · § 7b EStG
Die Grundfrage

Selbst einziehen oder vermieten — davon hängt alles ab.

Förderung und Steuervorteile schließen sich je nach Nutzung gegenseitig aus. Selbstnutzer erhalten günstige Kredite, aber keine Abschreibung. Kapitalanleger erhalten ebenfalls einen KfW-Kredit und können zusätzlich die Abschreibungen nutzen, die das zu versteuernde Einkommen senken.

Selbstnutzer

Ich ziehe selbst ein

  • KfW 300 „Wohneigentum für Familien“ — für Familien mit Kind unter 18 und Einkommensgrenze
  • KfW 297 „Klimafreundlicher Neubau“ — ohne Einkommensgrenze, ohne Kinder-Voraussetzung
  • Langfristig niedrigere Energiekosten durch Effizienzhaus 40
  • Keine Abschreibung (AfA) — die gibt es nur bei Vermietung
KfW-Kredite für Selbstnutzer →
Kapitalanleger

Ich vermiete die Wohnung

  • KfW 298 „Klimafreundlicher Neubau“ — bis 150.000 € je Wohnung mit QNG
  • Degressive AfA 5 % pro Jahr vom Restwert (§ 7 Abs. 5a EStG)
  • Sonder-AfA 5 % pro Jahr in den ersten vier Jahren (§ 7b EStG)
  • Mindestens zehn Jahre Vermietung, Eigennutzung schließt die Sonder-AfA aus
Abschreibung für Kapitalanleger →
Interaktiv

Förder-Wegweiser: Was kommt für Sie in Frage?

Drei kurze Angaben, und Sie sehen, welche Programme zu Ihrer Situation passen — mit den Kredithöchstbeträgen nach den aktuellen KfW-Merkblättern. Es werden keine Daten gespeichert oder übertragen.

Ihre Situation

Wie möchten Sie die Wohnung nutzen?
Kinder unter 18 Jahren im Haushalt

Laut Steuerbescheid; die KfW nimmt den Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag. Das zu versteuernde Einkommen liegt meist deutlich unter dem Bruttoeinkommen.

Besitzen Sie bereits Wohneigentum?

Orientierung nach den KfW-Merkblättern (Stand Oktober 2026), keine Förderzusage. Verbindlich entscheidet die KfW über Ihre Bank.

Für Selbstnutzer

KfW 300 oder KfW 297: Zinsgünstige Kredite für die eigene Wohnung.

Die KfW vergibt beim Neubau keine Zuschüsse, sondern zinsverbilligte Darlehen. Den Antrag stellen Sie über Ihre Hausbank oder einen Finanzierungsvermittler. Beide Programme setzen voraus, dass das Gebäude den Standard „Klimafreundliches Wohngebäude“ erreicht: Effizienzhaus 40 und Grenzwerte für die Treibhausgasemissionen im Lebenszyklus, ohne Öl-, Gas- oder Biomasseheizung.

 KfW 300 · Wohneigentum für FamilienKfW 297 · Klimafreundlicher Neubau
Für wen?Familien und Alleinerziehende mit mindestens einem Kind unter 18 im Haushalt, die noch kein Wohneigentum besitzenAlle Privatpersonen, die selbst einziehen
Einkommensgrenze90.000 € zu versteuerndes Haushaltseinkommen bei einem Kind, plus 10.000 € je weiterem Kindkeine
Kredithöchstbetrag1–2 Kinder: 170.000 € · mit QNG 220.000 €
3–4 Kinder: 200.000 € · mit QNG 250.000 €
ab 5 Kindern: 220.000 € · mit QNG 270.000 €
100.000 € je Wohnung
mit QNG: 150.000 € je Wohnung
Laufzeiten4 bis 35 Jahre, Zinsbindung 10 Jahre (bei Laufzeiten bis 10 Jahre über die gesamte Laufzeit), bis zu 5 tilgungsfreie Anlaufjahre
Kauf vom BauträgerFörderfähig als „Ersterwerb“: Kauf spätestens 12 Monate nach der Bauabnahme. Antrag vor Unterzeichnung des Kaufvertrags.
Pflichten danachSelbstnutzung mindestens 5 Jahre ab EinzugSelbstnutzung der geförderten Wohnung
Kombinierbar?Nicht miteinander für dieselbe Wohnung — Sie wählen eines der beiden Programme. Ein normales Bankdarlehen deckt den Rest der Finanzierung.
Was bringt das QNG-Siegel?Das „Qualitätssiegel Nachhaltiges Gebäude“ hebt die Kredithöchstbeträge um 50.000 € an — in beiden Programmen. Erforderlich ist ein Zertifikat einer akkreditierten Stelle.
Was ist förderfähig?Der Kaufpreis für die Wohnung — ohne Grundstücksanteil. Der KfW-Kredit kann höchstens die förderfähigen Kosten abdecken und lässt sich später nicht aufstocken.
Wie hoch ist der Zins?Die KfW legt ihre Zinssätze laufend neu fest; es gilt der Satz am Tag der Zusage. Die aktuellen Konditionen finden Sie auf kfw.de.

Faustregel: Wenn Sie die Voraussetzungen für KfW 300 erfüllen, ist dieses Programm wegen der höheren Kreditbeträge meist die erste Wahl. Liegt Ihr Einkommen darüber, Sie haben keine minderjährigen Kinder oder besitzen schon eine Wohnung, bleibt KfW 297.

Für Kapitalanleger

Bis zu 10 % Abschreibung pro Jahr: degressive AfA und Sonder-AfA.

Wer vermietet, kann die Anschaffungskosten des Gebäudes über die Jahre steuerlich absetzen (Absetzung für Abnutzung, kurz AfA). Für neue Mietwohnungen gibt es derzeit zwei Erleichterungen, die sich kombinieren lassen. Die Finanzierung kann zusätzlich über den KfW-Kredit 298 laufen (bis 100.000 € je Wohnung, mit QNG bis 150.000 €, ohne Einkommensgrenze).

Degressive AfA · § 7 Abs. 5a EStG

5 % pro Jahr — nicht vom ursprünglichen Betrag, sondern vom jeweiligen Restwert. In den ersten Jahren ist das deutlich mehr als die normale lineare AfA von 3 %. Gilt für neue Wohngebäude mit Baubeginn zwischen 1.10.2023 und 30.9.2029; beim Kauf muss die Wohnung bis zum Ende des Jahres der Fertigstellung erworben werden. Ein späterer Wechsel zur linearen AfA ist möglich. Einen bestimmten Energiestandard verlangt diese AfA nicht.

Sonder-AfA · § 7b EStG

Zusätzlich 5 % pro Jahr im Jahr der Anschaffung und in den drei Folgejahren — zusammen bis zu 20 %. Sie kommt on top zur degressiven oder linearen AfA, ist aber an strengere Voraussetzungen geknüpft (siehe Checkliste unten). Die Bemessungsgrundlage ist auf 4.000 € je Quadratmeter Wohnfläche gedeckelt.

Rechenbeispiel: Abschreibung in den ersten vier Jahren

Fiktive 70-m²-Wohnung, Gebäudeanteil 280.000 € (4.000 €/m²). Kein Bezug zu konkreten Preisen.

lineardegressivSonder-AfA § 7b
Bei einem persönlichen Grenzsteuersatz von 42 % entspricht das in vier Jahren einer Steuerersparnis von rund 43.600 € statt rund 14.100 € bei linearer AfA. Vereinfacht: volle Jahresbeträge, degressive AfA vom Restwert nach Abzug beider Abschreibungen, ohne Soli und Kirchensteuer. Die höhere Abschreibung zu Beginn fehlt später — sie verschiebt Steuern, sie erlässt sie nicht. Für Ihre eigenen Zahlen: AfA-Rechner auf der Projektseite.

Checkliste für die Sonder-AfA nach § 7b

  • Neue Wohnung, gekauft bis Ende des Fertigstellungsjahres. Wer erst im Folgejahr kauft, verliert die Sonder-AfA.
  • Bauantrag zwischen 1.1.2023 und 30.9.2029 gestellt.
  • Effizienzhaus 40 mit QNG-Siegel — nachgewiesen durch das Zertifikat. „QNG geplant“ allein reicht dem Finanzamt nicht.
  • Baukosten höchstens 5.200 € je m² Wohnfläche (Anschaffungskosten des Gebäudeanteils). Wird die Grenze überschritten, entfällt die Sonder-AfA ganz.
  • Zehn Jahre Vermietung zu Wohnzwecken — im Anschaffungsjahr und den neun Folgejahren. Verkauf oder Eigennutzung in dieser Zeit führen zur Rückforderung.
  • Beihilfegrenze beachten: Die Sonder-AfA gilt als De-minimis-Beihilfe nach EU-Recht. Ihr Steuerberater prüft, ob die Höchstgrenze in Ihrem Fall eine Rolle spielt.
Schritt für Schritt

Der richtige Ablauf — damit keine Förderung verloren geht.

Der häufigste und teuerste Fehler ist eine falsche Reihenfolge. Die KfW behandelt den notariellen Kaufvertrag als „Vorhabenbeginn“ — wer vorher unterschreibt, verliert den Anspruch.

  1. Wohnung auswählen und Unterlagen anfordern

    Exposé, Preisliste, Baubeschreibung und Energiekonzept geben Ihnen und Ihrer Bank die Grundlage für alles Weitere.

  2. Finanzierung klären und Programm wählen

    Mit Ihrer Bank oder Ihrem Finanzierungsberater: KfW 300, 297 oder 298? Kapitalanleger sprechen parallel mit ihrem Steuerberater über AfA, Sonder-AfA und die Aufteilung in Gebäude- und Grundstücksanteil.

  3. Bestätigung des Energieeffizienz-Experten

    Für den KfW-Antrag ist eine „Bestätigung zum Antrag“ eines Experten aus der Energieeffizienz-Expertenliste nötig. Beim Kauf vom Bauträger wird diese in der Regel für das Gebäude bereitgestellt — fragen Sie danach.

  4. KfW-Antrag über die Bank stellen

    Maßgeblich ist der Eingang bei der KfW. Erst danach geht es zum Notar. Ein Kaufvertrag mit aufschiebender Bedingung (Wirksamkeit erst mit Förderzusage) ist laut KfW-Merkblatt unschädlich.

    Vor dem Notartermin!
  5. Notarieller Kaufvertrag

    Beim Bauträgerkauf zahlen Sie den Kaufpreis nicht auf einmal, sondern in Raten nach Baufortschritt (Makler- und Bauträgerverordnung). Der Kaufvertrag regelt auch die Aufteilung von Grundstücks- und Gebäudeanteil — wichtig für die AfA.

  6. Bauphase und Auszahlung

    Die KfW-Mittel werden passend zu den Raten über Ihre Bank abgerufen.

  7. Fertigstellung, Abnahme, Nachweise

    Nach Fertigstellung bestätigt der Energieeffizienz-Experte die Umsetzung, das QNG-Zertifikat wird ausgestellt. Selbstnutzer ziehen ein, Kapitalanleger übergeben an den ersten Mieter.

  8. Steuererklärung (nur Kapitalanleger)

    Ab dem Anschaffungsjahr machen Sie AfA und Sonder-AfA in der Anlage V geltend. Belege wie Kaufvertrag, Energieausweis und QNG-Zertifikat sollten Sie mindestens zehn Jahre aufbewahren.

Typische Fehler

Sechs Stolperfallen, die wir in der Praxis sehen.

Notar vor KfW-AntragIst der Kaufvertrag unterschrieben, bevor der Antrag bei der KfW eingegangen ist, gibt es keinen Förderkredit mehr — auch nicht nachträglich.
Zu spät gekauftSonder-AfA und degressive AfA setzen den Kauf bis Ende des Fertigstellungsjahres voraus, die KfW den Kauf spätestens 12 Monate nach Bauabnahme.
Baukostengrenze übersehenLiegt der Gebäudeanteil über 5.200 €/m² Wohnfläche, fällt die Sonder-AfA komplett weg. Lassen Sie sich die Werte vor dem Kauf bestätigen.
Grundstücksanteil falsch angesetztNur das Gebäude wird abgeschrieben. Ein zu hoher Bodenanteil kostet Abschreibung, ein zu niedriger wird vom Finanzamt korrigiert.
Pläne ändern sichWer innerhalb von zehn Jahren selbst einzieht oder verkauft, muss die Sonder-AfA zurückzahlen. Wer mit KfW 300 gefördert ist und auszieht, riskiert einen höheren Zins.
KfW 300 und 297 doppelt beantragtBeide Programme lassen sich für dieselbe Wohnung nicht kombinieren. Entscheiden Sie sich vorab mit Ihrer Bank für das passende.
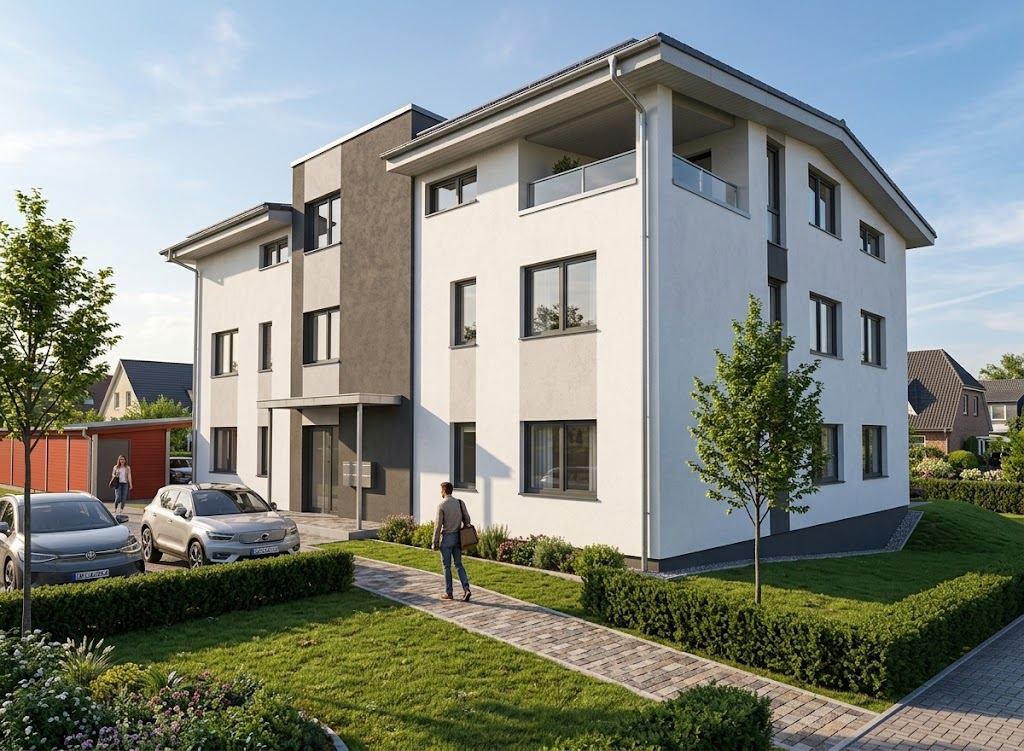
Visualisierung des Mehrfamilienhauses mit Eigentumswohnungen im Mühlenblick Teterow: dreigeschossiger heller Putzbau mit Hauseingang, Stellplätzen und begrünten Wegen
Beispiel aus Teterow

Eigentumswohnungen im Mühlenblick

Im Baugebiet Mühlenblick plant die Teterower Bauen | Wohnen | Leben GmbH ein Mehrfamilienhaus mit sechs Eigentumswohnungen — für Selbstnutzer ebenso wie für Kapitalanleger.

  • 6 Wohnungen von 59 bis 187 m², 5 davon noch verfügbar
  • Geplant als Effizienzhaus 40 nach KfW-Standard, QNG-Zertifizierung vorgesehen
  • Förder-Check und AfA-Rechner direkt auf der Projektseite
Ob KfW-Förderung und Sonder-AfA in Ihrem Fall greifen, hängt auch von Kaufzeitpunkt, Kosten je m² und dem erteilten QNG-Zertifikat ab. Wir stellen Ihnen und Ihrer Bank bzw. Ihrem Steuerberater die nötigen Angaben zur Verfügung.

Lieber mieten? Alle Angebote — Eigentum, Neubau-Mietwohnungen und Bestand — finden Sie unter Wohnungen in Teterow. Wie es sich im Quartier lebt, zeigt der Lage-Guide Mühlenblick.

Häufige Fragen

Förderung und Abschreibung: kurz beantwortet.

Kann ich KfW 300 und KfW 297 für dieselbe Wohnung kombinieren?

Nein. Für dieselbe Wohneinheit ist eine Kombination von „Wohneigentum für Familien“ (300) und „Klimafreundlicher Neubau“ (297/298) ausgeschlossen. Familien, die die Voraussetzungen erfüllen, wählen in der Regel KfW 300, weil die Kreditbeträge dort höher sind.

Bekomme ich die Sonder-AfA auch, wenn ich selbst einziehe?

Nein. Degressive AfA und Sonder-AfA nach § 7b EStG gibt es nur für vermietete Wohnungen. Die Wohnung muss im Jahr der Anschaffung und in den neun Folgejahren entgeltlich zu Wohnzwecken vermietet werden. Selbstnutzer profitieren stattdessen von den KfW-Krediten 300 oder 297.

Wann muss ich den KfW-Antrag stellen?

Bevor Sie den notariellen Kaufvertrag (Bauträgervertrag) unterschreiben. Der Vertrag gilt als Vorhabenbeginn; maßgeblich ist der Eingang des Antrags bei der KfW. Der Antrag läuft über Ihre Bank oder einen Finanzierungsvermittler.

Was passiert, wenn die Baukosten über 5.200 Euro pro Quadratmeter liegen?

Dann entfällt die Sonder-AfA nach § 7b vollständig — es gibt keine anteilige Kürzung. Die degressive AfA von 5 % bleibt davon unberührt. Deshalb sollten Kapitalanleger sich vor dem Kauf die maßgeblichen Kosten je Quadratmeter Wohnfläche bestätigen lassen.

Zählt das Grundstück bei Förderung und Abschreibung mit?

Nein. Abgeschrieben wird nur der Gebäudeanteil; der Anteil für Grund und Boden wird im Kaufvertrag bzw. über die Arbeitshilfe des Finanzministeriums herausgerechnet. Auch bei den KfW-Krediten sind die Grundstückskosten nicht förderfähig.

Quellen und Stand

  • KfW-Merkblatt „Wohneigentum für Familien – Neubau“ (300), Stand 12/2025
  • KfW-Merkblatt „Klimafreundlicher Neubau – Wohngebäude“ (297, 298), Stand 07/2026, gültig ab 30.07.2026
  • § 7 Abs. 5a und § 7b Einkommensteuergesetz; BMF-Schreiben zur Sonderabschreibung nach § 7b EStG
  • Programmübersicht der KfW: kfw.de › Privatpersonen › Neubau

Stand: Oktober 2026, ohne Gewähr. Förderbedingungen und Steuerrecht können sich kurzfristig ändern; maßgeblich sind die KfW-Merkblätter und die steuerlichen Vorschriften zum Zeitpunkt von Antrag bzw. Anschaffung. Dieser Ratgeber ist eine allgemeine Information und ersetzt keine Finanzierungs-, Rechts- oder Steuerberatung.